2026년 반기 실적도 전년 대비 크게 개선된 모습을 보여주고요.
이 글에서는 솔브레인 홀딩스의 최신 재무 상태부터 주요 결정 사항, 그리고 주가 정보까지 시점에서 꼼꼼하게 정리해 드릴게요. 2026년 9월 기준 정보에요.
솔브레인 홀딩스, 2026년 반기 실적 어때요?
올해 상반기 솔브레인 홀딩스 실적을 보니까, 작년보다 훨씬 좋아진 게 눈에 띄더라고요. 매출액이 3,851억 원을 기록했는데, 이게 작년 같은 기간이랑 비교하면 무려 39.8%나 늘어난 수치거든요.
이렇게 매출이 팍팍 늘었다는 건 회사가 그만큼 성장하고 있다는 증거 같아서 반갑더라고요.
영업이익도 334억 원으로 늘었고, 영업이익률도 5.9%에서 8.7%로 훌쩍 뛰었어요. 순이익까지 1,314억 원이면 정말 괜찮은 성과죠.
제가 볼 땐 전반적으로 회사의 펀더멘털이 튼튼해지고 있는 것 같아요.
재무 상태도 꽤 안정적이에요. 6월 말 기준으로 총자산은 2조 6,633억 원인데, 부채는 6,949억 원 정도니 부채비율이 35.3% 밖에 안 돼요.
유동비율도 95.5%면 단기적인 지급 능력도 나쁘지 않고요. 다만, 영업활동 현금흐름이 작년 동기에는 유입이었는데 올해는 1,275억 원 유출로 바뀐 점은 좀 지켜볼 필요는 있겠더라고요.
450억 무이자 전환 발행, 왜 그랬을까요?
이게 좀 특이한 게, 표면이자율이랑 만기이자율이 둘 다 0%거든요.
그러니까 이자를 하나도 안 붙이고 돈을 빌린 셈이죠. 보통 이런 조건은 회사가 자금 흐름을 좀 더 유연하게 가져가고 싶을 때, 또는 이자 비용 부담을 확 줄이고 싶을 때 선택하는 방법이에요.
전환가액은 주당 48,704원으로 정해져 있는데, 이게 나중에 주가 흐름에 따라 전환이 얼마나 활발하게 일어날지를 결정하는 중요한 요소가 될 거예요.
저는 개인적으로 이자율 0% CB 발행이 이자 비용 절감 효과도 크겠지만, 시장 상황을 긍정적으로 보고 있다는 신호로도 느껴지더라고요. 자금 조달 비용을 최소화하면서 미래 성장에 집중하겠다는 의지로 보이거든요.
해외 종속회사 보증 1,137억 원, 어떤 의미일까요?
이건 쉽게 말해 솔브레인 홀딩스가 해외 자회사가 돈을 빌릴 때 대신 보증을 서준다는 건데, 그만큼 자회사의 사업 활동을 적극적으로 지원하겠다는 뜻으로 해석할 수 있어요.
이런 결정은 보통 회사가 해외 시장에서의 입지를 강화하거나 새로운 사업 기회를 잡기 위해 중요한 밑거름이 되곤 해요.
저는 이런 해외 자회사에 대한 지원이 솔브레인 홀딩스의 글로벌 경쟁력을 높이는 데 긍정적인 영향을 줄 거라고 생각해요. 장기적인 관점에서 봤을 때, 해외에서의 성공적인 사업 확장은 결국 본사의 성장에도 큰 동력이 될 테니까요.
주주총회와 배당, 그리고 자기주식취득 신탁계약
지난 3월 26일에 열린 제37기 정기주주총회에서는 여러 중요한 안건들이 통과됐어요. 사업 목적을 추가하는 것부터 시작해서 감사 선임까지, 회사의 미래 방향과 운영에 관한 전반적인 사항들이 주주들의 동의를 얻은 거죠.
그리고 3월 13일에는 제37기 결산 배당 기준일도 공고했는데, 이것도 주주들에게 돌아갈 몫을 정했다는 의미고요.
최근에는 자기주식취득 신탁계약 체결 결정도 있었더라고요. 7월 31일에 나온 결정인데, 이건 회사가 자기 회사 주식을 시장에서 사들이기로 결정했다는 뜻이에요.
보통 이런 자기주식취득은 주가 안정화나 주주 가치 제고를 위한 목적으로 이루어지는 경우가 많아요. 시장에서 주식을 매입하면 유통 물량이 줄어들어서 주가에 긍정적인 영향을 줄 수도 있고요.
저는 이런 일련의 결정들이 회사가 주주들과의 관계를 중요하게 생각하고, 장기적인 성장을 도모하려는 노력의 일환이라고 봐요. 주주총회에서의 안건 통과나 배당 기준일 공고, 그리고 자기주식취득 결정까지, 어느 하나 그냥 지나칠 만한 일은 아닌 것 같거든요.
솔브레인 홀딩스 주가, 지금은 어떤가요?
아, 제일 궁금하실 주가 정보인데요. 2026년 9월 3일 기준으로 종가가 43,100원이에요.
어제 종가가 41,500원이었으니까 조금 올랐네요. 하루 동안 42,150원에서 44,650원 사이를 오갔고요.
근데 이걸 52주 범위랑 비교해보면 좀 다른 그림이 그려져요. 52주 최저가가 25,750원이었고 최고가가 80,800원이었는데, 지금 43,100원이라는 건 최고가에 비하면 거의 반토막 가까이 떨어진 상태인 거죠.
물론 최저가보다는 훨씬 높긴 하지만요.
개인적으로는 지금의 주가 수준이 성장 가능성에 비해 매력적인 구간일 수도 있다고 생각해요. 물론 투자라는 게 항상 그렇듯, 섣부른 판단보다는 좀 더 신중하게 접근하는 게 좋겠죠.
솔브레인 홀딩스, 앞으로는 어떻게 될까요?
솔브레인 홀딩스의 최근 행보를 보면, 회사가 단순히 현재 실적에 안주하지 않고 미래를 위한 준비를 차근차근 해나가고 있다는 느낌을 많이 받아요.
이런 적극적인 투자가 앞으로 솔브레인 홀딩스의 글로벌 경쟁력을 한층 더 강화시킬 수 있을지 기대가 되네요.
다만, 영업활동 현금흐름이 유출로 전환된 점은 분명히 체크해 봐야 할 부분이에요. 이런 부분들이 잘 관리되면서 앞서 말한 긍정적인 요소들이 빛을 발한다면, 솔브레인 홀딩스는 지금보다 더 큰 성장을 이룰 수 있을 거라고 생각해요.
앞으로의 행보를 좀 더 관심 있게 지켜봐야겠어요.
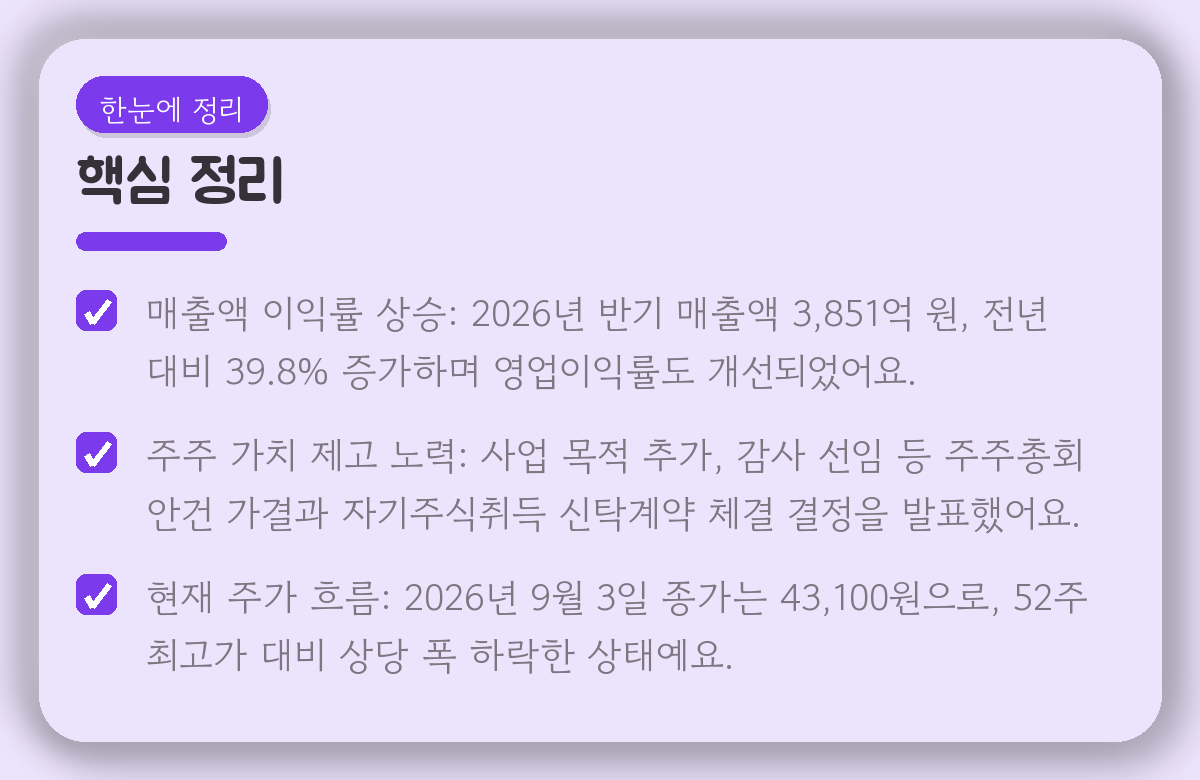
핵심 정리
- 매출액·이익률 상승: 2026년 반기 매출액 3,851억 원, 전년 대비 39.8% 증가하며 영업이익률도 개선되었어요.
- 주주 가치 제고 노력: 사업 목적 추가, 감사 선임 등 주주총회 안건 가결과 자기주식취득 신탁계약 체결 결정을 발표했어요.
- 현재 주가 흐름: 2026년 9월 3일 종가는 43,100원으로, 52주 최고가 대비 상당 폭 하락한 상태예요.
자주 묻는 질문
Q.
A. 이는 운영자금 확보 목적이며, 이자 비용 부담을 절감하려는 전략으로 보입니다.
Q. 솔브레인 홀딩스의 2026년 반기 실적은 어떤가요?
A. 2026년 반기 기준으로 매출액은 3,851억 원으로 전년 동기 대비 39.8% 증가했으며, 영업이익과 영업이익률(8.7%)도 크게 상승했습니다. 당기순이익 역시 증가하는 등 전반적으로 실적이 개선된 모습을 보였습니다.
Q.
A.
Q. 솔브레인 홀딩스의 주가는 현재 어떤 상황인가요?
A. 2026년 9월 3일 기준 종가는 43,100원으로, 52주 최고가(80,800원) 대비로는 상당 부분 하락한 상태입니다. 하지만 52주 최저가(25,750원)보다는 높은 수준을 유지하고 있어요.
Q. 솔브레인 홀딩스의 향후 전망을 어떻게 보시나요?
(통념 깨기)
A. 영업활동 현금흐름 유출 전환 등 잠재적인 리스크 요인도 함께 고려해야 해요.
솔브레인 홀딩스의 공격적인 자금 조달 및 투자 행보가 앞으로 회사의 성장에 어떤 긍정적인 영향을 미칠지, 그 귀추가 주목돼요.